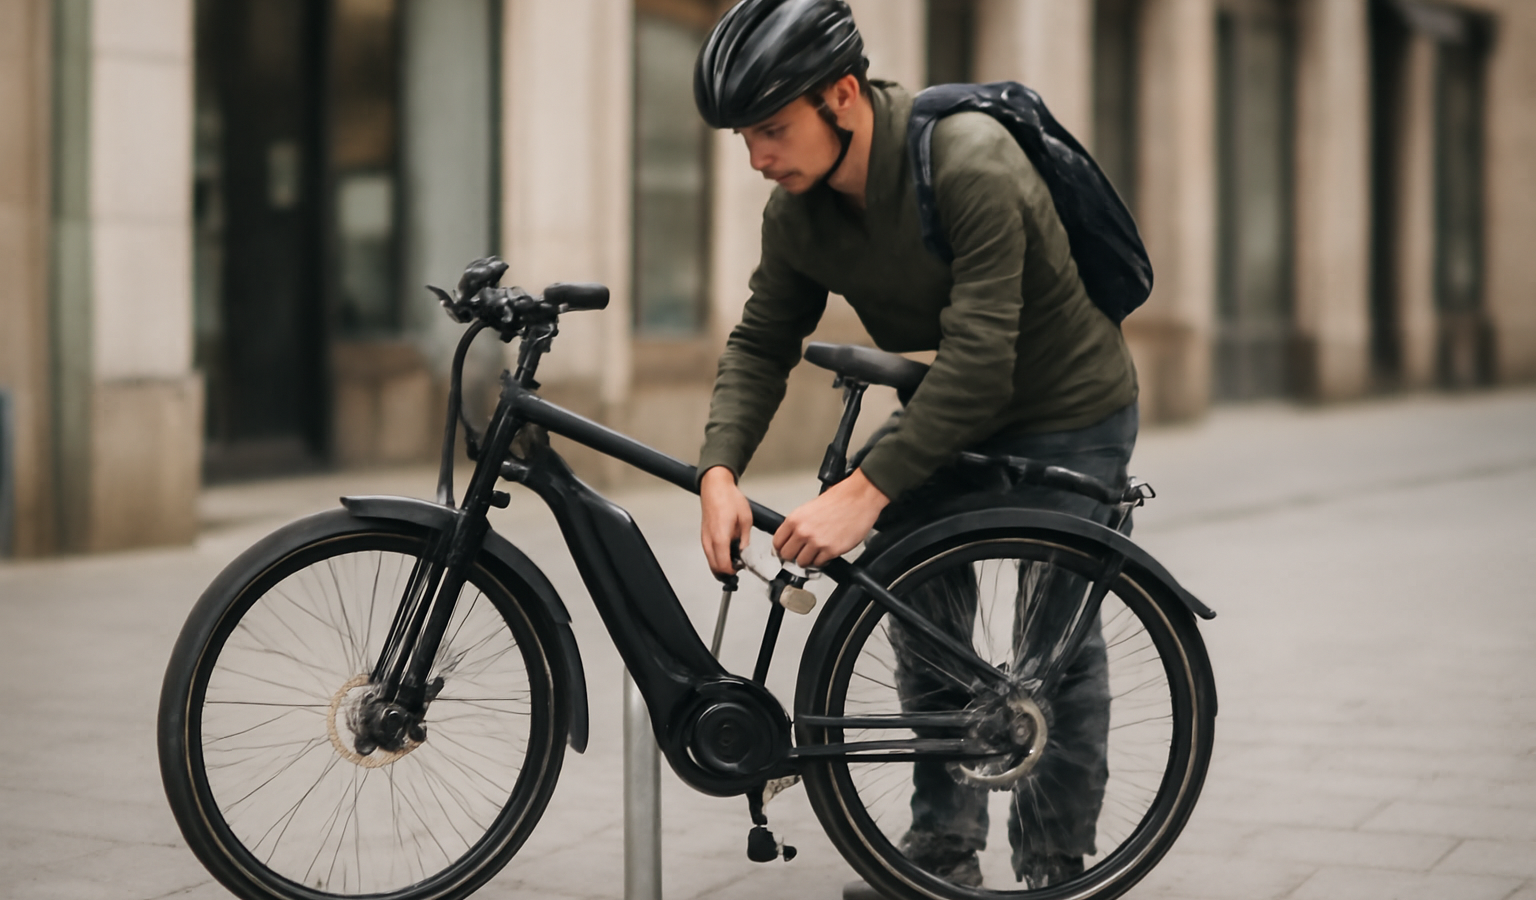
Le vélo électrique VanMoof séduit par son design épuré, sa technologie embarquée et son système antivol connecté. Pourtant, derrière cette image de deux-roues innovant se cache une réalité plus complexe pour les propriétaires, notamment depuis les difficultés financières rencontrées par la marque néerlandaise. Entre le coût d’achat élevé, la rareté des pièces détachées et les incertitudes sur le service après-vente, la question de l’assurance devient centrale pour protéger son investissement.
Beaucoup d’utilisateurs se demandent si une simple garantie constructeur suffit, ou si une assurance dédiée est indispensable pour rouler sereinement. La réponse dépend de plusieurs facteurs liés à l’usage, à la valeur du vélo et au niveau de risque accepté par son propriétaire.
Cet article fait le point sur les risques spécifiques liés à ce type de vélo électrique, les solutions d’assurance disponibles et les critères à prendre en compte avant de faire son choix.
Pourquoi les vélos électriques VanMoof présentent des risques particuliers
Un prix d’achat qui justifie une protection renforcée
Les modèles VanMoof, qu’il s’agisse du S3, du X3 ou des versions plus récentes, affichent des tarifs compris entre 2000 et 3000 euros. Ce positionnement premium en fait une cible privilégiée pour le vol, notamment dans les grandes agglomérations où ces vélos sont particulièrement visibles et reconnaissables grâce à leur design distinctif.
Contrairement à un vélo classique, remplacer un VanMoof volé représente une perte financière conséquente. L’absence d’assurance adaptée peut donc transformer un simple vol en véritable catastrophe budgétaire pour le propriétaire.
La fragilité du service après-vente de la marque
La situation financière instable de VanMoof ces dernières années a créé une incertitude réelle sur la disponibilité des pièces détachées et la pérennité du réseau de réparation. Certains propriétaires ont déjà connu des délais d’attente très longs pour obtenir une réparation, voire l’impossibilité de trouver certaines pièces spécifiques au vélo.
Cette fragilité renforce l’intérêt d’une assurance capable de couvrir non seulement le vol, mais aussi la casse mécanique ou électronique, qui peut rapidement devenir difficile à réparer faute de pièces disponibles chez le fabricant.
Des composants électroniques sensibles aux pannes
Le système de verrouillage intégré, l’application mobile de géolocalisation et le moteur électrique constituent des éléments technologiques avancés, mais aussi des points de vulnérabilité. Une panne électronique sur un VanMoof peut coûter plusieurs centaines d’euros en réparation, sans garantie de résolution rapide du problème.
Les différentes options d’assurance pour un vélo électrique premium
L’extension sur l’assurance habitation
De nombreux contrats d’assurance habitation proposent une option permettant de couvrir le vol de vélo, y compris électrique, sous certaines conditions. Cette solution reste souvent limitée en termes de plafond d’indemnisation et exige généralement des preuves d’antivol homologué ainsi qu’un stationnement sécurisé.
Avant de se reposer uniquement sur cette couverture, il convient de vérifier attentivement les exclusions, notamment concernant le vol sur la voie publique ou dans un local commun non fermé à clé.
Les assurances spécifiques vélo électrique
Plusieurs assureurs ont développé des offres dédiées aux vélos électriques, prenant en compte leur valeur élevée et leurs spécificités techniques. Ces contrats couvrent généralement le vol, le vandalisme, la casse accidentelle et parfois l’assistance en cas de panne, avec des garanties plus complètes que l’assurance habitation classique.
Le coût annuel de ces formules varie selon la valeur du vélo, le lieu de résidence et le niveau de franchise choisi, mais reste souvent proportionné au risque réel encouru par les propriétaires de modèles haut de gamme comme VanMoof.
La garantie constructeur, une protection limitée dans le temps
VanMoof propose une garantie initiale sur ses vélos, couvrant les défauts de fabrication pendant une durée déterminée. Cependant, cette garantie ne couvre ni le vol ni la casse accidentelle, et son application dépend directement de la solidité financière de l’entreprise. Il s’agit donc d’une protection complémentaire, jamais suffisante à elle seule.
Les critères pour choisir une assurance adaptée
Évaluer la valeur réelle du vélo
Le montant assuré doit correspondre à la valeur d’achat ou à la valeur de remplacement du vélo électrique, en tenant compte d’une éventuelle dépréciation si le modèle n’est plus produit par la marque. Une sous-évaluation entraînerait une indemnisation insuffisante en cas de sinistre.
Vérifier les conditions liées à l’antivol
La majorité des contrats exigent l’utilisation d’un antivol homologué, parfois en complément du système intégré au vélo. Il est essentiel de lire attentivement les clauses relatives au stationnement, notamment pour un usage quotidien en ville ou pour un stockage dans un garage collectif.
Comparer les plafonds d’indemnisation et les franchises
Certaines offres limitent le remboursement à un pourcentage de la valeur initiale, d’autres appliquent une franchise élevée en cas de sinistre. Comparer plusieurs devis permet d’identifier le rapport entre le coût de la cotisation et le niveau réel de protection offert.
Les bonnes pratiques pour limiter les risques au quotidien
Privilégier un stationnement sécurisé
Que ce soit au domicile, au travail ou lors de déplacements, stationner son vélo électrique dans un lieu fermé ou surveillé réduit considérablement le risque de vol, et facilite souvent l’application des garanties contractuelles.
Documenter l’achat et conserver les preuves
Facture d’achat, numéro de série, photos du vélo, tout document permettant de prouver la propriété et la valeur du vélo facilite grandement les démarches en cas de sinistre, qu’il s’agisse d’un vol ou d’une demande de réparation.
Faire le bon choix selon son profil d’utilisateur
Usage quotidien urbain intensif
Pour les personnes utilisant leur VanMoof tous les jours en ville, une assurance complète incluant vol, casse et assistance panne apparaît comme un investissement pertinent, compte tenu de l’exposition fréquente aux risques urbains.
Usage occasionnel ou complémentaire
Pour un usage plus ponctuel, une extension sur l’assurance habitation peut suffire, à condition de vérifier que les plafonds couvrent bien la valeur du vélo électrique concerné.
Avant de prendre une décision, il peut être utile de solliciter l’avis de professionnels de la mobilité et des assurances spécialisées, capables d’orienter chaque propriétaire vers la solution la plus adaptée à son budget et à son usage. Pour approfondir ces questions liées aux transports et à la mobilité, n’hésitez pas à consulter notre plateforme dédiée aux solutions de transport et mobilité, qui propose des ressources pratiques sur ces sujets.