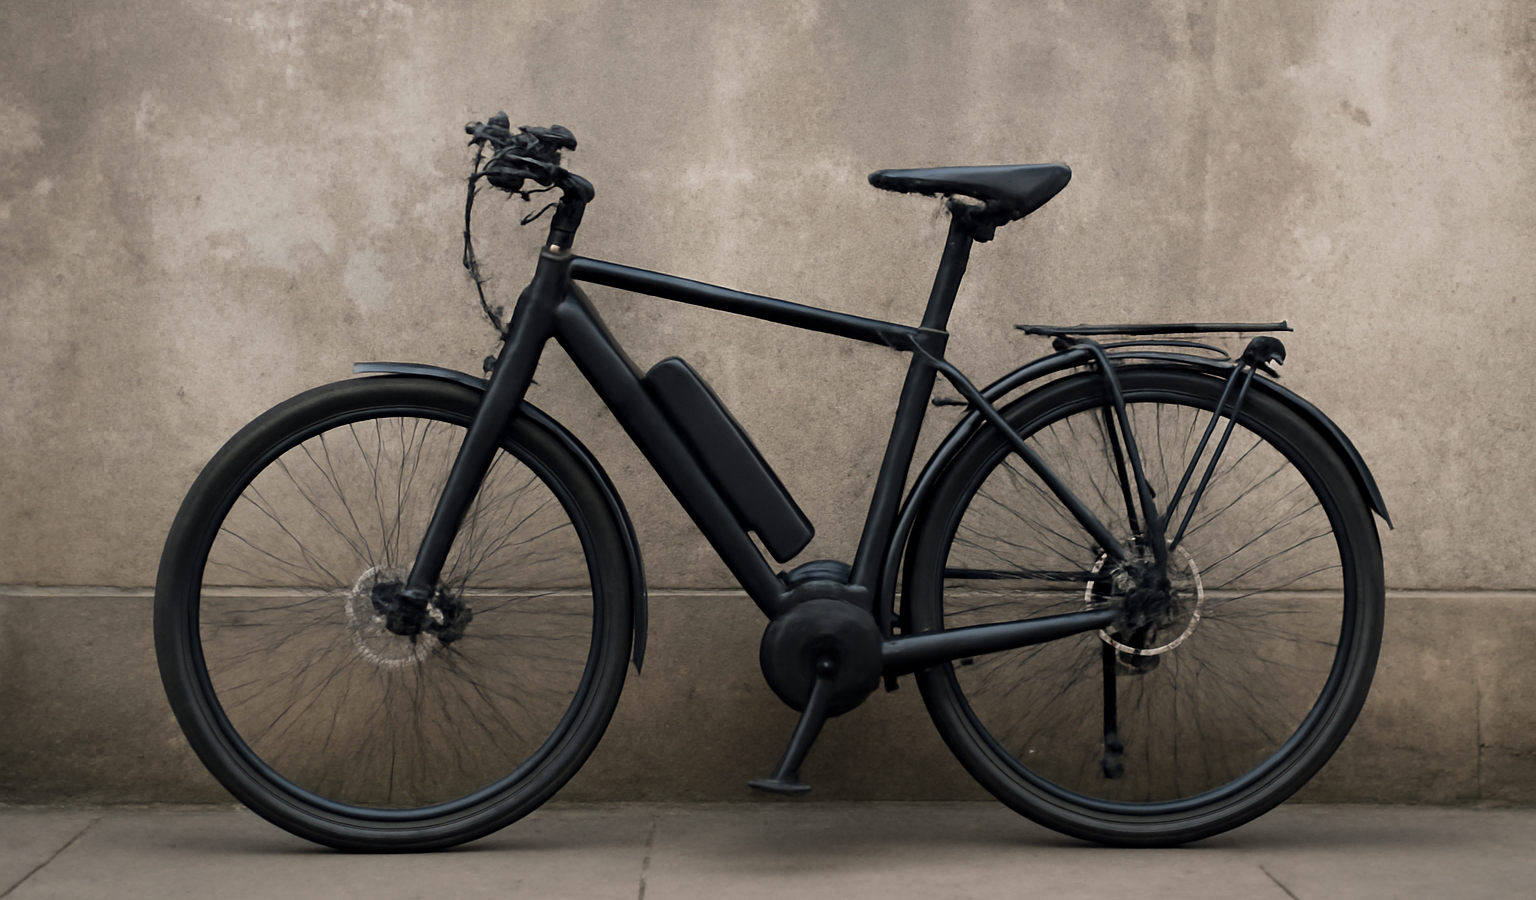
Le vélo électrique VanMoof s’est imposé comme une référence en matière de mobilité urbaine haut de gamme. Avec son design épuré, sa technologie embarquée et son prix souvent supérieur à 2000 euros, il attire aussi les convoitises. Face à ce constat, une question revient sans cesse chez les propriétaires faut-il souscrire une assurance spécifique pour protéger son vélo contre le vol. Entre le coût de l’appareil, les statistiques de vols en milieu urbain et les spécificités des contrats d’assurance, la réponse mérite d’être détaillée point par point.
Pourquoi les vélos VanMoof sont particulièrement exposés au risque de vol
Les vélos VanMoof ne sont pas des vélos comme les autres, et cette singularité joue autant en leur faveur qu’en leur défaveur. Leur valeur marchande élevée et leur design reconnaissable en font des cibles privilégiées pour les voleurs, notamment dans les grandes agglomérations où le vélo électrique s’est démocratisé.
Un modèle premium qui attire les convoitises
Avec des prix qui oscillent entre 2000 et 3500 euros selon les modèles, un VanMoof représente un investissement conséquent. Cette valeur intrinsèque en fait naturellement une cible de choix. Contrairement à un vélo classique acheté 300 ou 400 euros, la perte financière en cas de vol est immédiate et difficilement absorbable sans couverture adaptée.
Des zones urbaines à risque
Les statistiques des assureurs et des forces de l’ordre convergent, les vols de vélos électriques se concentrent majoritairement dans les grandes métropoles. Paris, Lyon, Bordeaux ou encore Lille figurent parmi les villes les plus touchées. Le stationnement sur la voie publique, même avec un antivol de qualité, reste un facteur de risque non négligeable pour tout propriétaire de vélo haut de gamme.
Ce que couvre réellement l’assurance habitation pour votre VanMoof
Beaucoup de propriétaires pensent, à tort, que leur contrat d’assurance habitation suffit à protéger leur vélo électrique. La réalité est souvent plus nuancée et mérite une vérification attentive des clauses contractuelles.
Les limites classiques des contrats multirisques habitation
La plupart des assurances habitation incluent une garantie vol, mais celle-ci s’applique généralement uniquement si le vélo se trouvait à l’intérieur du domicile au moment des faits, dans une cave ou un garage fermé à clé. Un vol commis dans la rue, même avec un antivol homologué, est très souvent exclu de cette garantie de base.
Les plafonds d’indemnisation souvent insuffisants
Même lorsque la garantie vol s’applique, les contrats d’assurance habitation prévoient généralement un plafond de remboursement pour les vélos, parfois limité à 300 ou 500 euros. Un tel montant est largement insuffisant pour compenser la perte d’un VanMoof dont la valeur dépasse fréquemment 2000 euros. Il est donc essentiel de lire attentivement les conditions générales avant de se croire couvert.
Les options complémentaires proposées par certains assureurs
Certains assureurs proposent des extensions de garantie spécifiques pour les vélos électriques, moyennant une cotisation additionnelle. Ces options permettent parfois de couvrir le vol hors domicile, à condition que le vélo soit équipé d’un antivol certifié et que la déclaration de vol soit accompagnée d’un dépôt de plainte dans les 24 à 48 heures.
L’assurance vélo dédiée, une solution souvent plus adaptée
Face aux limites des contrats habitation classiques, de nombreux propriétaires de VanMoof se tournent vers des assurances vélo spécialisées, conçues pour répondre précisément aux enjeux des cycles électriques haut de gamme.
Les garanties spécifiques aux vélos électriques
Ces contrats dédiés couvrent généralement le vol avec ou sans effraction, la casse, les dommages accidentels et parfois même la panne électrique. Certains assureurs comme Velogik, Verlingue ou des acteurs spécialisés dans les deux-roues électriques proposent des formules modulables selon la valeur du vélo et le niveau de risque accepté par le propriétaire.
Le rôle central de l’antivol homologué
Quasiment tous les contrats d’assurance vélo exigent l’utilisation d’un antivol certifié, souvent de catégorie SRA ou équivalent, pour que la garantie vol soit activée. VanMoof propose d’ailleurs ses propres solutions de verrouillage intégrées, mais il est recommandé de les compléter par un antivol en U de haute résistance pour maximiser les chances d’indemnisation en cas de sinistre.
Le suivi GPS intégré, un atout pour l’assurance
Les vélos VanMoof intègrent un système de géolocalisation GPS natif, un argument de poids auprès des assureurs. Cette fonctionnalité facilite la récupération du vélo en cas de vol et peut, dans certains cas, permettre d’obtenir des conditions tarifaires plus avantageuses ou une franchise réduite.
Comment choisir la bonne formule d’assurance selon son usage
Le choix d’une assurance ne doit pas se faire au hasard. Il dépend directement de la fréquence d’utilisation, du lieu de stationnement habituel et du profil de risque de chaque propriétaire.
Usage quotidien en ville versus usage occasionnel
Un cycliste qui utilise son VanMoof tous les jours pour se rendre au travail et le stationne dans la rue n’a pas le même profil de risque qu’un utilisateur occasionnel qui range systématiquement son vélo dans un local privé. Dans le premier cas, une assurance vol tous risques avec garantie stationnement extérieur devient quasiment indispensable.
Le cas particulier des professionnels et livreurs
Pour les indépendants ou les entreprises qui utilisent des vélos électriques dans le cadre de leur activité, notamment la livraison urbaine, des contrats professionnels existent. Ils intègrent souvent une garantie perte d’exploitation en cas d’immobilisation prolongée, un élément à ne pas négliger pour les acteurs de la logistique du dernier kilomètre.
Comparer les franchises et les exclusions de garantie
Avant de signer, il est essentiel de comparer non seulement le montant des cotisations mais aussi les franchises appliquées et les exclusions de garantie. Certains contrats excluent par exemple le vol si le vélo est resté attaché plus de 12 heures dans la rue, une clause fréquente qu’il convient de repérer avant de s’engager.
Les bonnes pratiques pour réduire le risque de vol au quotidien
Au-delà de la souscription d’une assurance, adopter les bons réflexes reste la meilleure protection contre le vol d’un vélo électrique haut de gamme.
Privilégier un stationnement sécurisé
Chaque fois que possible, il est préférable de stationner son VanMoof dans un parking à vélo sécurisé, une consigne fermée ou un local d’entreprise équipé de caméras de surveillance. Ces dispositifs réduisent considérablement le risque de vol par rapport à un simple attachement sur la voie publique.
Multiplier les dispositifs antivol
La combinaison d’un antivol en U et d’une chaîne renforcée reste la solution la plus dissuasive. Il est également conseillé d’attacher le cadre et au moins une roue à un point fixe, plutôt que de se contenter d’un seul point d’ancrage facilement contournable par des voleurs expérimentés.
Activer systématiquement les fonctions de sécurité connectées
L’application VanMoof propose des alertes en temps réel en cas de mouvement suspect détecté par les capteurs embarqués. Activer ces notifications permet de réagir rapidement et, le cas échéant, de transmettre des informations précieuses aux forces de l’ordre lors du dépôt de plainte, un élément qui facilitera également le traitement du dossier auprès de l’assureur.